Türk şirketleri neden 2008'den beri en hızlı dış borçlanıyor?
Bankalar dışındaki şirketler vadesi gelen her 100 dolarlık dış borcun yerine 181 dolar yeni borç alıyor; bu hız en son 2008 sonunda görüldü. Arkasında basit bir hesap var: TL mevduatı %44, dolar/TL yılda yaklaşık %22 artıyor.
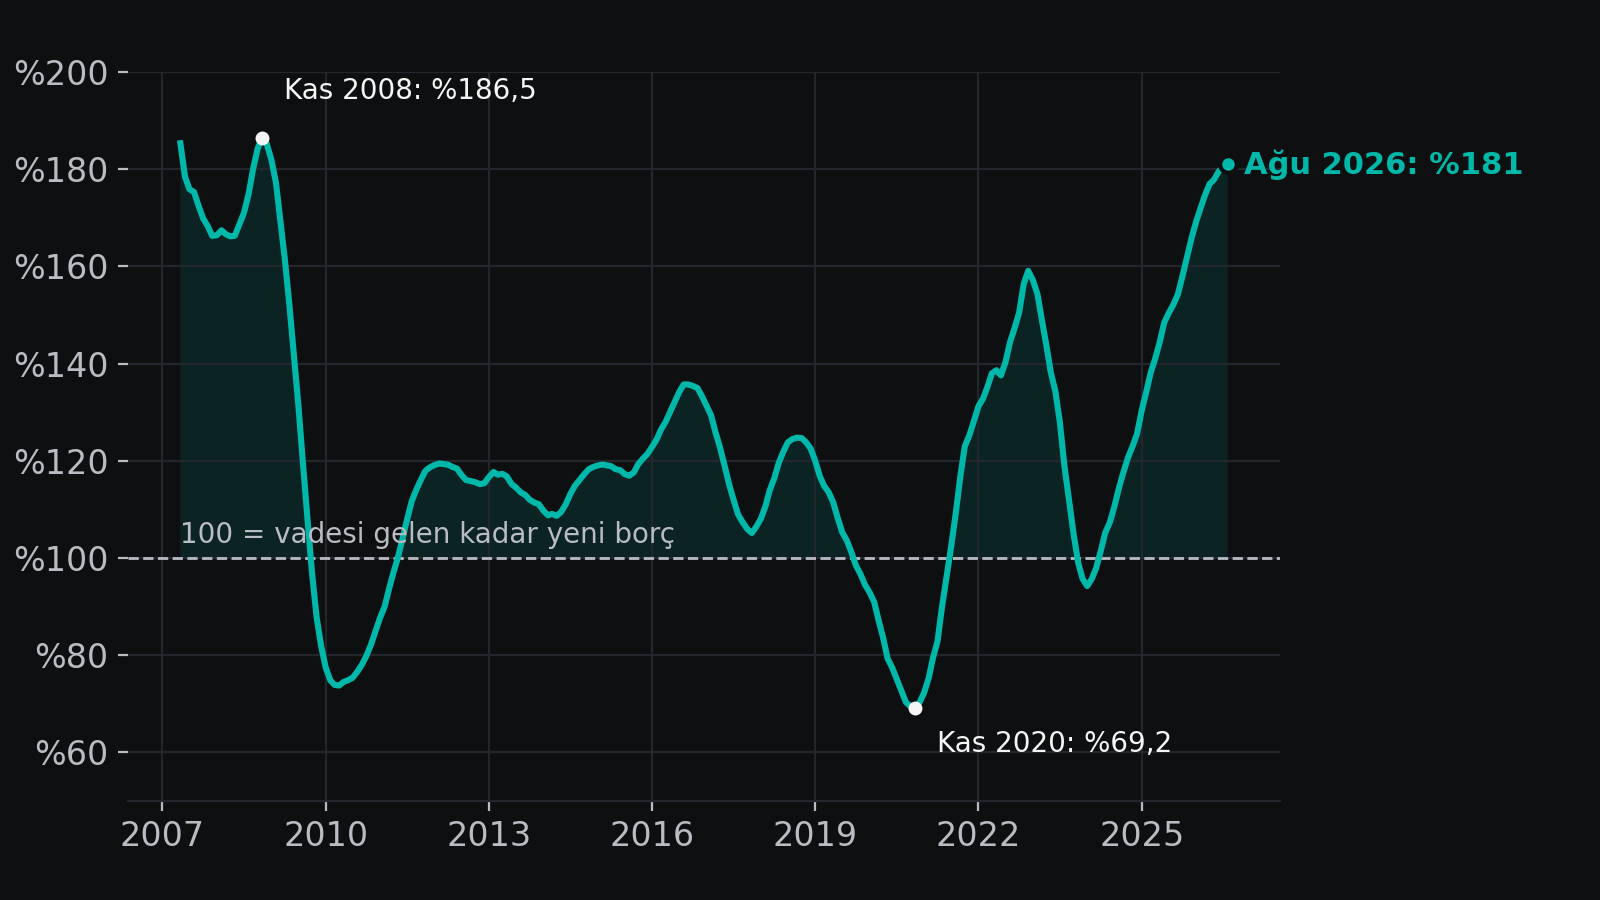
Grafik, bankalar dışındaki şirketlerin dış borç çevirme oranını gösteriyor (12 aylık ortalama). 100, vadesi gelen borç kadar yeni borç almak demek. 100'ün üstü, şirketlerin dışarıdan net olarak borç topladığını gösteriyor.
- Kasım 2020'de oran %69'a kadar inmişti: şirketler borcunu çeviremiyor, kapatıyordu.
- Bir yıl önce %152'ydi. Ağustos 2026'da %181.
- Yükseliş son aylarda yavaşladı ama durmadı: Mayıs'tan bu yana +3 puan.
Neden bu kadar hızlı? Faiz farkı
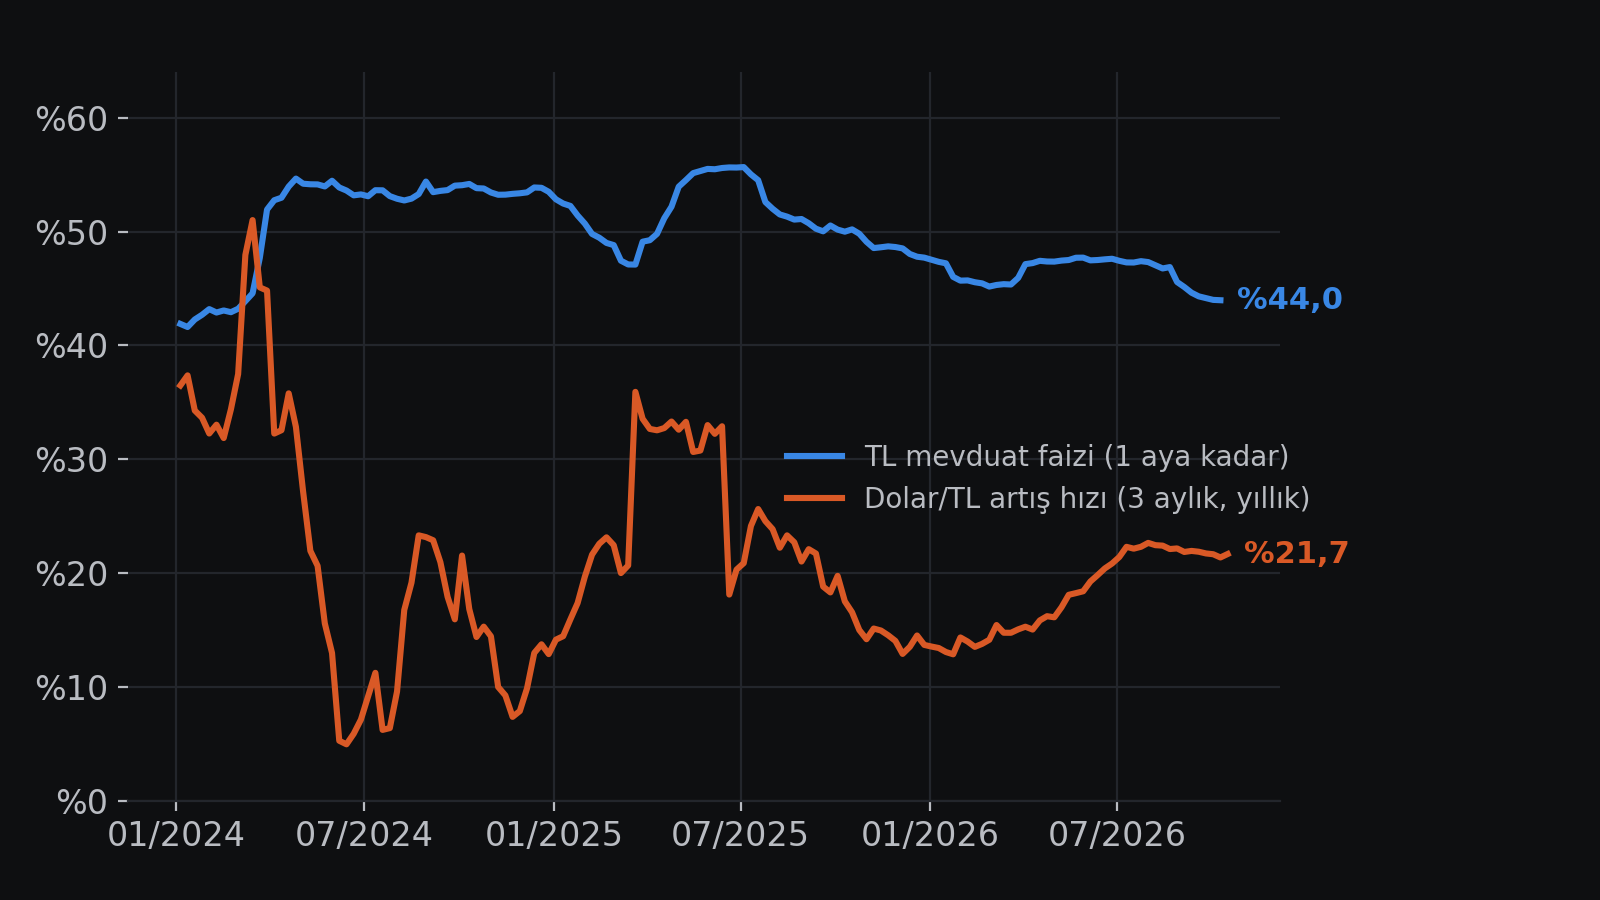
TL'de 1 aya kadar vadeli mevduat faizi %44 (brüt, 9 Ekim haftası). Dolar/TL ise son üç ayın hızıyla yılda yaklaşık %22 artıyor. Aradaki 22 puanlık fark, dövizle borçlanıp TL ile çalışmayı ucuz gösteriyor. Şirketler bu farkı kullanıyor.
Hesabın bağlı olduğu tek şey
Bir yıl içinde ödenecek ya da çevrilecek dış borç (kalan vadeye göre; kamu, TCMB, bankalar ve şirketler dahil tüm Türkiye) Temmuz 2026'da 248,1 milyar $ ile serinin başladığı 2011'den beri en yüksek seviyede. Bir yıl önce 223,3 milyar $'dı.
Dövizle borçlanmanın ucuz görünmesi, kurun bugünkü hızda gitmesine bağlı. Kur artışı hızlanırsa ya da dışarıdaki finansman koşulları sıkılaşırsa aynı hesap tersine döner. Bunun bir örneği var: 2008 zirvesinden sonra 12 aylık oran 13 ayda %186'dan %82'ye inmişti.
İzlediğimiz üç şey
- Çevirme oranı: Eylül verisi Kasım ortası civarında gelir.
- Kurun aylık artış hızı: aşağıdaki tarihli öngörülerden biri bununla ilgili.
- 22 Ekim PPK kararı: mevduat faizinin, yani farkın bir tarafının yönünü etkiliyor.
Veri: TCMB EVDS (TP.ODEROLL.K4, TP.KALANVADE.K20, TP.TRYTAS.MT01), TCMB gösterge kuru; 15 Ekim 2026 itibarıyla. Kur hızı InvestMuse hesabı: dolar/TL'nin 3 ay önceki değere göre değişimi, yıllıklaştırılmış.
Projeksiyonlar
Makro koşullara dair tarihli, sınanabilir projeksiyonlar — varlık fiyatı tahmini değildir. Her biri belirtilen tarihte açıkça kontrol edilir; sonuç burada güncellenir.
- AçıkP-0001-1Tarih 15 Ekim 2026Kontrol 23 Ekim 2026
TÜİK Ekim 2026 Tüketici Güven Endeksi, Eylül 2026 değeri 91,92'nin altında açıklanır.
- AçıkP-0001-2Tarih 15 Ekim 2026Kontrol 22 Ekim 2026
22 Ekim 2026 PPK toplantısında politika faizindeki indirim 100 baz puanı aşmaz (faiz %36 veya üzerinde kalır).
- AçıkP-0001-3Tarih 15 Ekim 2026Kontrol 5 Ocak 2027
TCMB USD alış kurunun aylık artışı Ekim, Kasım ve Aralık 2026'nın her birinde %2'nin altında kalır.
Veri parmak izi: sha256:002fc38f3d29d539 · veri tarihi 2026-10-15 · 247 seri
Bu seri makro koşulları okur; hiçbir varlığın getirisini tahmin etmez ve işlem çağrısı içermez. İçerik, SPK düzenlemeleri kapsamında yatırım danışmanlığı değildir; bilgi ve eğitim amaçlı bir veri özetidir.
VERİ GAZETECİLİĞİDİR, YATIRIM TAVSİYESİ DEĞİLDİR. InvestMuse yalnızca bilgilendirme amaçlı analiz ve geriye dönük test yazılımı sunar. 1.237 varlıkta fiyat, temel veriler, haber duyarlılığı ve tarihsel benzerliklerdeki örüntüleri gösterir. İşlem gerçekleştirme, aracı kurum bağlantısı, kişiye özel yatırım önerisi veya alım-satım sinyali yoktur. Derecelendirme ya da hedef fiyat yayımlamayız. Tüm içerik eğitim amaçlıdır. Kararlar size aittir. Geçmiş performans gelecekteki sonuçları garanti etmez.